
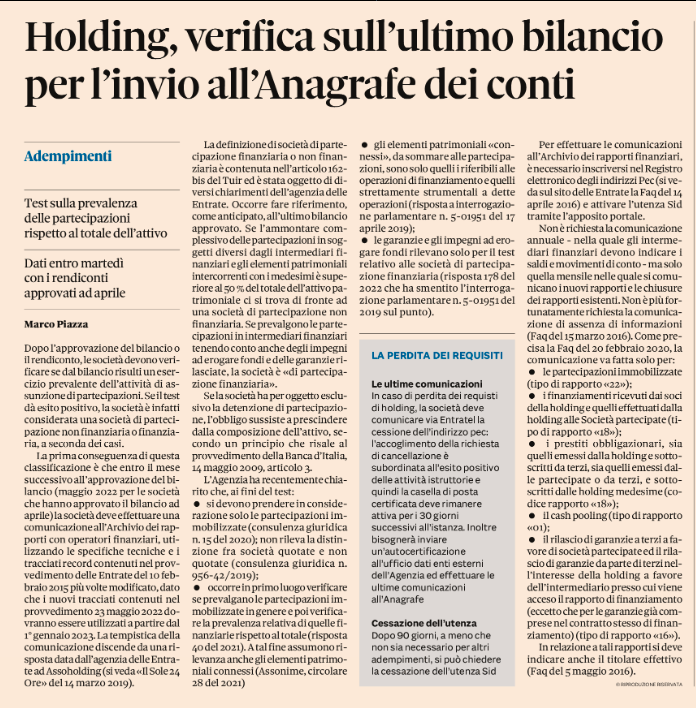
Si segnala l’articolo di Marco Piazza (Advisory Board Assoholding) sul «Sole 24 Ore» del 28 maggio 2022 dal titolo "Holding, verifica sull’ultimo bilancio per l’invio all’Anagrafe dei conti"
Il Sole 24 Ore - Dopo l’approvazione del bilancio o il rendiconto, le società devono verificare se dal bilancio risulti un esercizio prevalente dell’attività di assunzione di partecipazioni. Se il test dà esito positivo, la società è infatti considerata una società di partecipazione non finanziaria o finanziaria, a seconda dei casi.
La prima conseguenza di questa classificazione è che entro il mese successivo all’approvazione del bilancio (maggio 2022 per le società che hanno approvato il bilancio ad aprile) la società deve effettuare una comunicazione all’Archivio dei rapporti con operatori finanziari, utilizzando le specifiche tecniche e i tracciati record contenuti nel provvedimento delle Entrate del 10 febbraio 2015 più volte modificato, dato che i nuovi tracciati contenuti nel provvedimento 23 maggio 2022 dovranno essere utilizzati a partire dal 1° gennaio 2023. La tempistica della comunicazione discende da una risposta data dall’agenzia delle Entrate ad Assoholding (si veda «Il Sole 24 Ore» del 14 marzo 2019).
CLICCA QUI PER LEGGERE L'ARTICOLO COMPLETO
Il reporting del tuo gruppo è leggibile?
Bilanci, consolidato e reporting package: numeri tracciabili e responsabilità definite.
Il dibattito
Uno spazio di confronto tra chi legge e chi scrive: i contributi si firmano con nome e cognome e passano dalla redazione prima di comparire in pagina.
Nessun contributo, per ora: il primo commento apre il dibattito.
Il dibattito è riservato a chi ha un accesso: accedi per partecipare.