

Competenze che applichi da subito.
Quattro unità, un metodo.
01
Riforma tributaria e Global Minimum Tax
L'intervento di Gaetano De Vito.
54 min
Riforma tributaria e Global Minimum Tax
L'intervento di Gaetano De Vito.
- Collocare la Global Minimum Tax nella riforma tributaria italiana
- Leggere la nuova IRES a doppia aliquota alla luce del minimo del 15%
- Distinguere crediti d'imposta qualified e non qualified nel calcolo dell'ETR
- Rivedere gli incentivi fiscali italiani per i soggetti in scope del Pillar 2
- Verifica · Riforma tributaria e Global Minimum Tax
02
Il Quaderno n. 1/2023 di Assoholding
L'intervento di Mirko Matta.
23 min
Il Quaderno n. 1/2023 di Assoholding
L'intervento di Mirko Matta.
03
Scambio automatico di informazioni: CRS, DAC 2 e FATCA
L'intervento di Luigi Stefanucci.
41 min
Scambio automatico di informazioni: CRS, DAC 2 e FATCA
L'intervento di Luigi Stefanucci.
- Inquadrare FATCA, CRS e DAC 2 e i tre requisiti del reporting
- Gestire scadenze, rapporti, proventi e giurisdizioni dello scambio automatico
- Verificare quando una holding è istituzione finanziaria tenuta al reporting
- Anticipare le evoluzioni: cripto-attività, CARF e mandatory disclosure rules
- Verifica · Scambio automatico di informazioni: CRS, DAC 2 e FATCA
04
Adempimenti periodici delle holding e sanatoria degli errori formali
L'intervento di Barbara Lucci.
23 min
Adempimenti periodici delle holding e sanatoria degli errori formali
L'intervento di Barbara Lucci.
Chi ti accompagna nel corso.
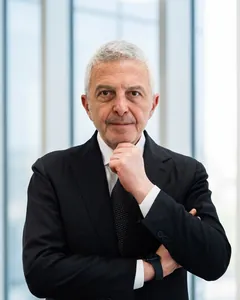
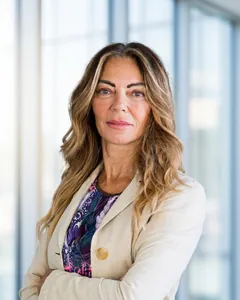
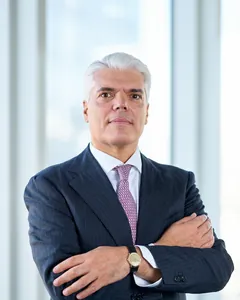
Capisce quali adempimenti scattano dalla costituzione e quali dopo l'approvazione del bilancio
Aggiorna la gestione delle scadenze CRS-FATCA e l'uso della sanatoria degli errori formali
Valuta l'impatto della Global Minimum Tax sugli incentivi fiscali e sul carico d'imposta del gruppo
Domande frequenti
Quando una holding diventa soggetta alle comunicazioni all'Anagrafe tributaria?+
La holding pura è tenuta sin dalla costituzione, con iscrizione della PEC al REI entro 30 giorni; la holding mista solo dopo l'approvazione del bilancio che verifica la prevalenza finanziaria ex art. 162-bis TUIR.
Qual è la scadenza del reporting CRS-DAC2 e FATCA?+
Il 30 giugno di ogni anno, con riferimento ai conti in essere nell'anno precedente; entro 30 giorni successivi sono ammesse correzioni, ma solo sostituendo l'intero flusso dati.
Le comunicazioni omesse all'Anagrafe dei rapporti si possono sanare?+
Sì: rientrano fra le violazioni formali definibili con 200 euro per ciascun periodo d'imposta, da versare entro il 31 ottobre 2023 o in due rate, rimuovendo le omissioni entro il 31 marzo 2024.
Perché la Global Minimum Tax spinge a trasformare le deduzioni in crediti d'imposta?+
Perché una deduzione riduce il numeratore dell'ETR facendolo crollare, mentre un qualified refundable tax credit aumenta il denominatore con effetto molto più diluito, riducendo il rischio di top-up tax.